P2P-финансы: взаимный кредит и сеть доверия
Внешний сегмент Экономики Участия · Практическое введение для новичков · Версия 1.3
Открыть «Сеть доверия демо» — интерактивный стенд с учебными участниками: открывайте кредитные линии, отправляйте платежи и наблюдайте за их путями на графе. Он отделён от личных кошельков. Учебные ключи общедоступны; используйте только вымышленные данные.
Главная мысль: обмен возможен не только с помощью заранее накопленных денег. Люди могут обмениваться товарами и услугами, принимая взаимные обязательства. Доверие между людьми — недооценённый и недостаточно используемый экономический ресурс. Наша P2P-система позволяет задействовать его: превращает добровольные отношения доверия в ограниченные кредитные линии и связывает их для расчётов между людьми, даже если они лично не знакомы.
Внешний сегмент Экономики Участия
P2P-финансы — внешний сегмент Экономики Участия для людей и независимых организаций, которые ещё не объединили собственность и производственные активы в Артель, Потребкооператив или Общину. Здесь не требуется обобществление имущества, вступление в организацию или принятие внутренних правил капитального учёта.
Участники сами владеют своими ресурсами, производят товары и услуги, заключают сделки и добровольно открывают друг другу ограниченные кредитные линии. Такой финансовый слой помогает связывать свободный обмен с хозяйственной деятельностью организаций Общины через явные договоры.
Разграничение: внешние P2P-обязательства — не внутренний квалификационный капитал, не доля в общей собственности и не капитальные счета ПАРУС. Это отдельная модель взаимных требований и долгов с собственными лимитами, клирингом и правилами исполнения. Страница описывает принципы и направление разработки, а не объявляет платёжный механизм уже запущенным.
1. Два типа денег: товарные и кредитные
Чтобы понять взаимный кредит, полезно различать два принципиальных способа организации денег.
| Товарные деньги | Кредитные деньги |
|---|---|
| Деньгами служит сам товар с самостоятельной ценностью: например, золото, серебро или зерно. | Средством расчёта становится признанное обязательство одного участника перед другим. |
| При платеже передают уже существующий актив. | При обмене возникают требования и долги, которые могут погашаться будущими обменами. |
| Чтобы заплатить, обычно нужно сначала получить соответствующий товар. | Чтобы совершить покупку, необязательно заранее накапливать денежный актив — необходим кредитор, готовый принять обязательство. |
Это две основные модели для объяснения нашей системы, а не исчерпывающая научная классификация денег. Современные фиатные наличные деньги не являются товарными; деньги на банковском счёте представляют собой обязательство банка перед владельцем счёта.
В нашей P2P-системе используется кредитный принцип: расчётные возможности возникают из добровольно принятых обязательств, а не из предварительной добычи, покупки или накопления платёжного токена.
2. Доверие — недооценённый ресурс экономики
Доверие между людьми — огромный, но недооценённый и недостаточно используемый экономический ресурс. Оно существует повсюду: мы знаем, кто выполняет обещания, кому готовы предоставить отсрочку оплаты, с кем согласны сотрудничать. Однако обычно это доверие остаётся в пределах личных отношений и редко используется для расчётов в более широкой сети.
Наша система делает этот ресурс работающим. Каждый участник может добровольно выразить своё доверие конкретному человеку через кредитную линию с определённым лимитом. Программа связывает такие линии в допустимые платёжные маршруты. Благодаря этому доверие между знакомыми способно поддерживать обмен между незнакомыми людьми, не требуя от каждого предварительного накопления обычных денег.
Например, Борис доверяет Анне, а Вера — Борису. Хотя Вера не знает Анну, через согласованные кредитные обязательства Анна может оплатить товар Веры. Экономическая ценность доверия проявляется именно в этой новой возможности обмена.
При этом доверие не равно гарантии. Оно не создаёт товары, не отменяет долги и не устраняет риск невозврата. Каждый человек сам выбирает, кому доверять, на какую сумму и при каких условиях; посредник несёт риск по принятым им обязательствам.
Банковская система тоже основана на доверии
Существующая банковская система также основана на доверии. Клиент рассчитывает, что банк выполнит обязательства по счёту; банк доверяет заёмщикам, а финансовые организации — надёжности контрагентов и платёжной инфраструктуры.
Банковская деятельность изначально сопряжена с риском. Коммерческий банк выдаёт кредиты (обычно одновременно создавая депозит заёмщика), держит активы и отвечает по собственным обязательствам. Ошибки в оценке заёмщиков, убытки, кризисы и нехватка ликвидности могут лишить банк возможности своевременно выполнять обязательства перед клиентами.
Поэтому банковская система тоже не даёт абсолютной гарантии возврата любых средств при любых обстоятельствах. Требования к капиталу, надзор, страхование вкладов и механизмы помощи банкам существенно снижают риски, но не устраняют их. Страхование вкладов действует в установленных законом пределах; не всякое требование к банку покрывается такой защитой.
Наша P2P-модель тоже опирается на кредит и доверие. Её отличие заключается в том, что участники сами определяют индивидуальные доверительные связи и допустимые кредитные лимиты. Но распределённость доверия не означает отсутствия риска и не делает новую систему автоматически надёжнее банковской: ей нужны согласованный клиринг, ограничения долгов, техническая защита и правила разрешения неплатежей.
3. Сначала — обычный пример из жизни
Представим, что Анна печёт хлеб, Борис ремонтирует велосипеды, а Вера выращивает овощи. Все трое готовы обмениваться результатами своего труда, но у Анны сегодня нет денег.
Анна берёт у Бориса услугу на 20 единиц с обещанием рассчитаться позднее. Возникает простая запись: Анна должна Борису 20. Никакие новые банкноты или криптомонеты для этого не требуются. Уже появился кредит: Борис временно предоставил Анне покупательную возможность, доверяя её обещанию.
Позже Борис покупает у Анны хлеб на 20 единиц. Два встречных обязательства погашаются. За это время произошли реальные обмены, хотя обычные деньги между ними не переходили.
IOU: «я должен тебе»
IOU — сокращение английской фразы I owe you («я должен тебе»). Так называют признание долга: запись о том, кто, кому и сколько должен. В нашем примере IOU Анны означает: «Анна должна Борису 20 единиц». Для Анны это обязательство, для Бориса — равное ему требование к Анне. Это две стороны одного долга.
В этой статье IOU обозначает личное долговое обязательство, учитываемое системой. Участники согласуют единицу учёта и способ погашения: например, встречной поставкой товаров или оказанием услуг. Принять IOU в оплату означает согласиться получить встречное исполнение позднее. Такой платёж завершает расчёт за текущую покупку на согласованных условиях, но само долговое обязательство остаётся до погашения.
Важно: кредит — не подарок и не создание хлеба «из ничего». Анна получает продукт или услугу сейчас и принимает обязательство предоставить равноценное встречное благо позже.
4. Что такое взаимный кредит
Взаимный кредит — это способ учёта обмена, при котором участники могут приобретать товары и услуги в пределах согласованных кредитных лимитов, а затем погашать отрицательное сальдо собственными продажами или иным согласованным способом.
Баланс, или сальдо, — результат учёта требований и долгов: плюс означает требование, минус — обязательство. Ниже сначала рассмотрим общий учёт в сообществе, а затем двусторонние IOU между конкретными людьми. Эти модели используют одинаковые знаки, но различаются тем, кто отвечает по обязательствам.
В простейшей системе все начинают с нуля. Если Анна приобретает у Бориса услугу на 20 единиц:
| Участник | Было | Стало | Смысл |
|---|---|---|---|
| Анна | 0 | −20 | Анна должна системе эквивалент 20 |
| Борис | 0 | +20 | Система должна Борису эквивалент 20 |
| Итого | 0 | 0 | Положительные и отрицательные сальдо взаимно уравновешены |
Это пример общего многостороннего учёта: обязательства участников сведены в один реестр, а все позиции в совокупности дают ноль. В такой модели плюс — не вклад в банке, а право получить товары и услуги в пределах правил и возможностей сообщества.
Если Борис тратит полученные 20 на овощи у Веры, то его сальдо вновь становится нулевым, а у Веры появляется +20. По мере встречного производства и потребления обязательства могут погашаться.
В P2P-сети мы сохраняем адресность долга: вместо общего «система должна Борису» учитываем конкретное «Анна должна Борису». Чтобы перейти от такого обмена между двумя людьми к расчётам в сети, сначала разберём устройство одной кредитной линии.
От односторонней кредитной линии к взаимному кредиту
Открытие кредитной линии — это решение кредитора принимать обязательства другого участника в пределах установленного лимита. В прямом обмене это означает готовность передавать ему товары и услуги с отсрочкой встречного расчёта. Открытие линии само по себе ещё не создаёт долг: он возникает при её использовании.
Проследим отношения Анны и Бориса в девяти схемах. Здесь показаны балансы между двумя людьми, а не их общие счета во всей сети. Плюс одного всегда соответствует минусу другого. «Доступно» — сколько участник ещё может потратить в направлении другого при текущем балансе и согласованных лимитах. Это расчётная возможность, а не запас наличных денег или гарантия наличия нужного товара.
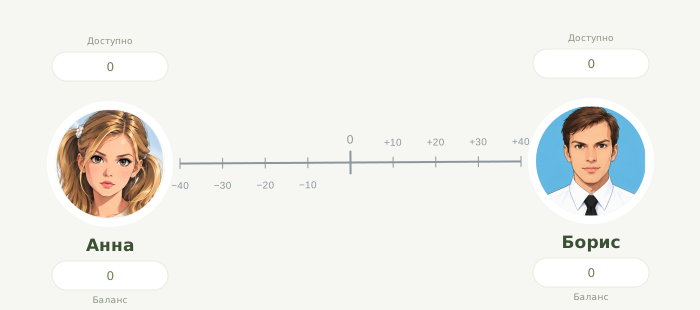
1. Исходное состояние: никто никому не должен
У Анны и Бориса баланс 0. Кредитные линии ещё не открыты, поэтому доступная сумма покупки в кредит у обоих тоже 0. Сама шкала лишь задаёт способ отображения будущих обязательств.
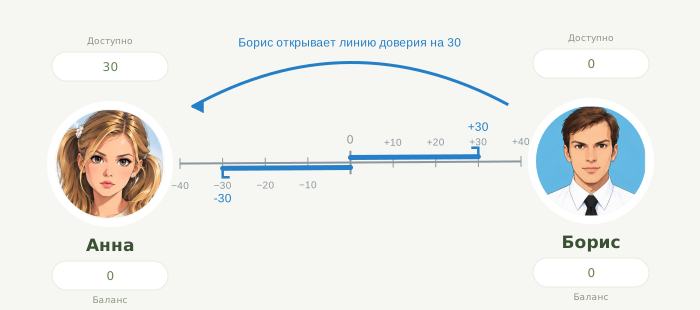
2. Борис открывает Анне линию доверия на 30
Борис готов принять обязательства Анны на сумму до 30 единиц. Анна получает право ограниченной кредитной эмиссии в направлении Бориса: при покупке она может создавать собственные IOU в пределах этого лимита. Балансы остаются нулевыми, но Анне теперь доступно 30. Обратная линия от Анны к Борису автоматически не возникает: ему пока доступно 0.
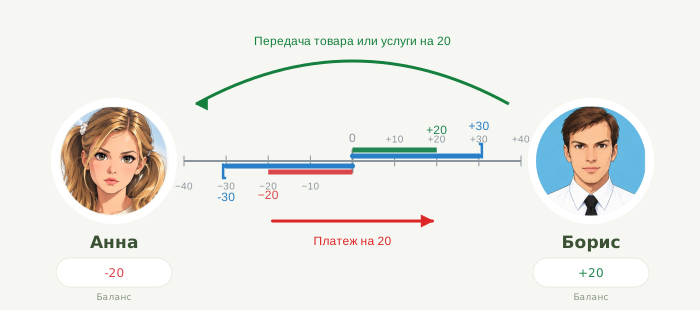
3. Анна покупает у Бориса на 20
Борис передаёт Анне товар или оказывает услугу на 20 единиц, а Анна рассчитывается собственным обязательством. Её баланс становится −20, баланс Бориса — +20: Анна должна Борису 20. Товар или услуга движется от Бориса к Анне, платёж — в обратном направлении.
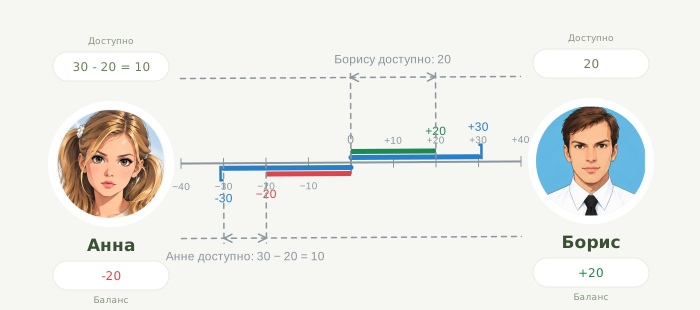
4. Сколько доступно после покупки
Анна использовала 20 из лимита 30: ей осталось 30 − 20 = 10. Борис может купить у Анны на 20, погасив своё требование к ней. Для такого встречного обмена отдельная кредитная линия ему не нужна: пока он тратит эти 20, долг Анны уменьшается до нуля, а новый долг Бориса не возникает.
5. Анна открывает Борису встречную линию на 15
Теперь Анна тоже выражает доверие: она согласна принять долг Бориса до 15 единиц. Встречный лимит показан фиолетовым. Это отдельное решение Анны; оно не обязано повторять лимит Бориса. Текущий долг остаётся прежним: у Анны −20, у Бориса +20.
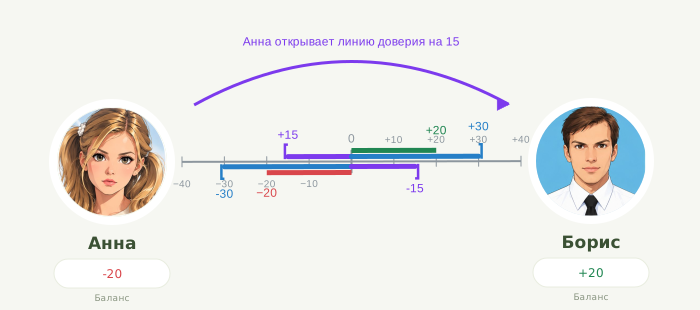
6. Борису доступно 35, Анне — 10
У Бориса есть требование к Анне на 20 и возможность стать её должником ещё на 15. Поэтому он может купить у неё на 20 + 15 = 35: первые 20 погасят долг Анны, следующие 15 создадут его собственный долг. Анне по-прежнему доступно 30 − 20 = 10 — открытие встречной линии не изменило её баланс и лимит.
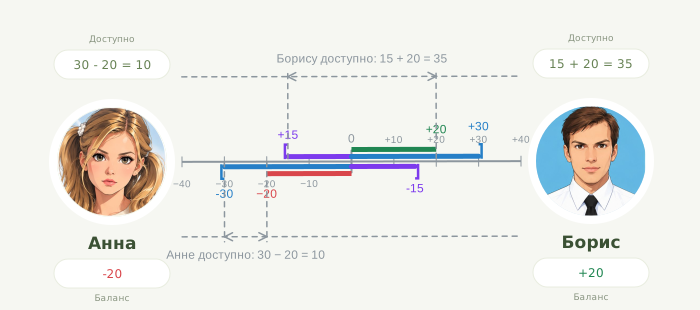
7. Борис покупает у Анны на 35
Анна передаёт Борису товар или оказывает услугу на 35 единиц, Борис проводит встречный платёж. Баланс Анны меняется с −20 на +15: −20 + 35 = +15. Баланс Бориса меняется с +20 на −15: 20 − 35 = −15. Прежний долг Анны полностью погашен, и теперь уже Борис должен Анне 15 — ровно в пределах открытого ему лимита.
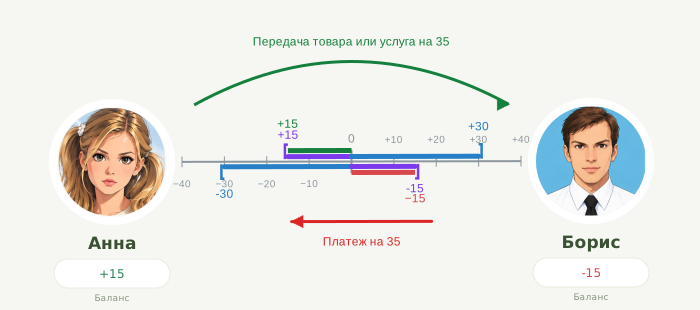
8. Новый остаток доступных сумм
Анна может потратить своё требование к Борису на 15 и затем использовать кредитный лимит 30: ей доступно 15 + 30 = 45. Борис уже использовал весь свой лимит 15, поэтому ему доступно 15 − 15 = 0. Чтобы снова покупать у Анны, ему нужно уменьшить свой долг продажей ей товаров или услуг, рассчитаться иным согласованным способом либо получить её согласие на увеличение лимита.
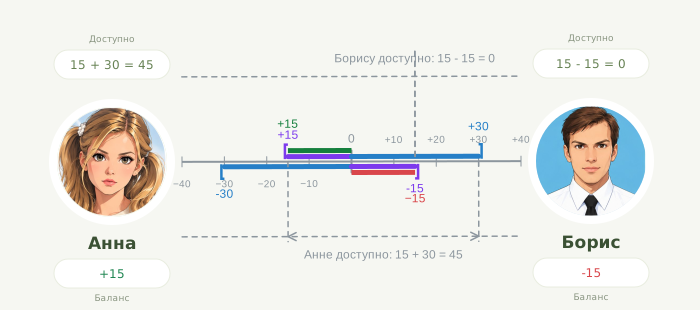
9. Одна позиция — две точки зрения
Последняя схема показывает то же итоговое состояние, без новой сделки. На общей шкале одна позиция читается как +15 для Анны и −15 для Бориса. Две встречные линии задают границы допустимого баланса: для Анны от −30 до +15, для Бориса — зеркально от −15 до +30. Анне до противоположной границы доступно 45, а Борис уже достиг своего предела долга.
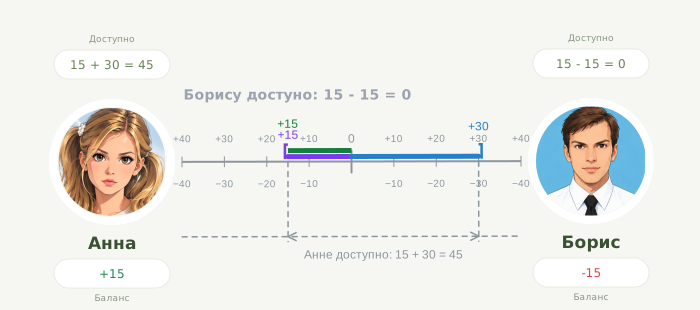
Как читать схемы: серая линия — шкала с нулём; синий и фиолетовый отрезки со скобками — согласованные лимиты доверия в двух направлениях. Красные и зелёные полосы показывают отрицательный и положительный баланс. На первых схемах отдельно показаны долг Анны и равное ему требование Бориса; на последней совмещены две точки зрения на одну позицию.
Лимит, баланс и доступная сумма — разные величины. Лимит задаёт согласованный предел долга; баланс отражает уже совершённые обмены; доступная сумма показывает, сколько ещё можно потратить до достижения своего предела. Для оплаты третьему участнику дополнительно нужны подходящие линии доверия и согласованный платёжный маршрут.
Кредит не создаёт вымышленных обязательств
Взаимный кредит не создаёт фиктивных долгов «из воздуха». Он делает явными, измеримыми и пригодными для расчётов реальные отношения обмена и доверия, которые между людьми уже существуют. Люди и без приложения дают товары с отсрочкой оплаты, выполняют работу «в долг» и рассчитывают на ответную услугу. Система фиксирует такие сделки и принятые обещания, чтобы их можно было надёжно учитывать и погашать.
Важно различать существующие отношения доверия и конкретное обязательство. Само доверие ещё не означает, что один человек уже что-то должен другому. Долг возникает лишь в результате действительной сделки или отдельно принятого кредитного обязательства. Система не должна записывать задолженность без реального основания и согласия сторон. Поэтому она не изобретает ценность или мнимый долг, но помогает участникам оформить и использовать настоящие обязательства.
Откуда берётся «покупательная способность»?
Не из печатания денег и не из добычи монет. Она возникает из готовности других участников принять обязательство, ограниченной правилами системы. Кредитный лимит нужен, чтобы обещаний не оказалось больше, чем сеть способна исполнить.
5. Зачем нужна сеть доверия
Общий реестр удобен для небольшого кооператива. Но в большой P2P-сети участники могут не хотеть доверять всем подряд или передавать контроль единому оператору.
Здесь помогает сеть доверия, составленная из уже рассмотренных двусторонних отношений. Каждый выбирает, чьи IOU и на какую сумму он готов принимать. Кредитная линия, линия доверия и английское trust line далее обозначают одну и ту же связь: в ней учитываются обязательства двух участников, лимиты и правила их изменения.
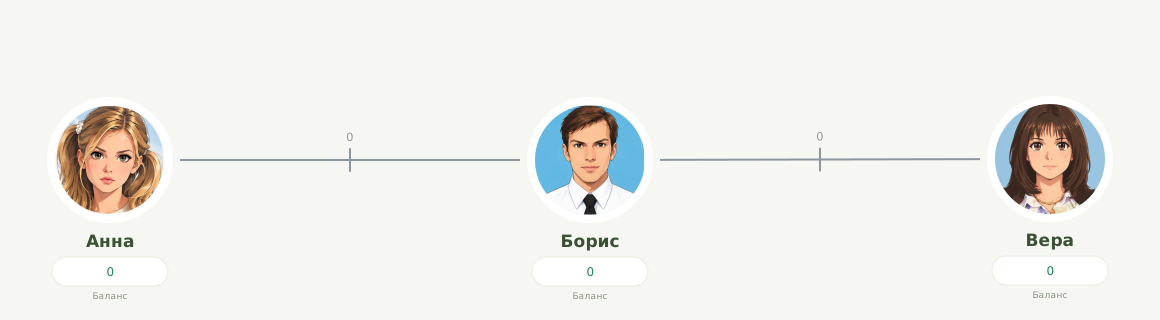
Исходное состояние: три участника без долгов
Анна, Борис и Вера начинают с нулевых балансов. Пока кредитные линии не открыты, никто из них не предоставил другому право покупать в долг.
Доверие есть между соседями, но не между всеми
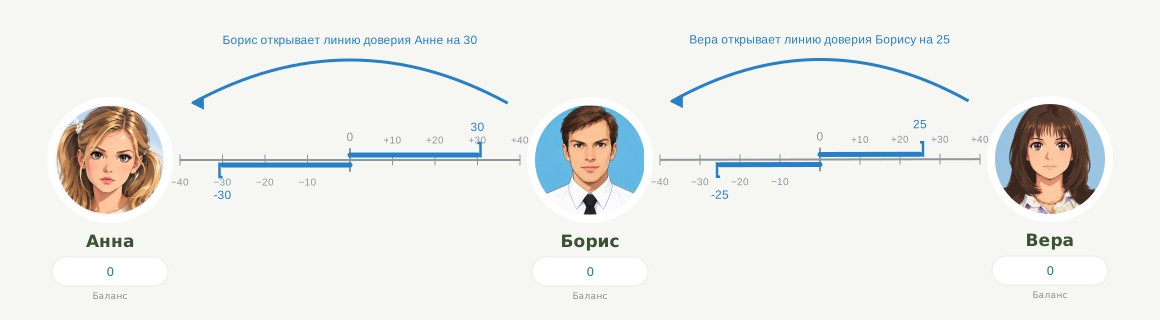
Борис знаком с Анной и Верой. Борис открывает Анне линию доверия на 30 единиц, а Вера открывает Борису линию на 25. Так появляется допустимое направление расчёта Анна → Борис → Вера. Само открытие линий не меняет балансы: долгов ещё нет.
Между Анной и Верой прямой линии доверия нет. Вера не согласилась принимать личные долговые обязательства Анны, поэтому Анна пока не может получить у неё товар или услугу в долг напрямую. Наличие общего знакомого само по себе ещё не создаёт такого разрешения.
Тем не менее Анна потенциально может оплатить покупку у Веры через Бориса, если все участники разрешают такой способ расчёта, соблюдены лимиты и платёж исполняется безопасно.
Ключевой принцип: доверие не обязано существовать между отправителем и получателем. Достаточно допустимого пути, состоящего из локальных кредитных отношений. Однако каждый посредник принимает реальный риск по своему соседу.
6. Как проходит платёж через знакомых
Обмен через Бориса: покупка и перепродажа
Анне нужен товар Веры стоимостью 20 единиц. Она обращается к общему знакомому — Борису — и просит его купить этот товар, а затем перепродать ей за ту же сумму. До этого обмена долги по обеим линиям равны нулю.
Сначала Борис покупает товар у Веры. Вера передаёт ему товар и принимает в оплату его IOU — личное долговое обязательство — на 20 единиц. Теперь Борис должен Вере 20; это укладывается в открытый ему лимит 25.
Затем Борис перепродаёт товар Анне за 20. Анна получает товар и рассчитывается собственным IOU перед Борисом. Теперь Анна должна Борису 20; это укладывается в её лимит 30.
В итоге товар прошёл по цепочке Вера → Борис → Анна, а обязательства возникли в обратном направлении. Каждый кредитор принял IOU знакомого ему человека.
| Участник | Его положение после платежа |
|---|---|
| Анна | Получила овощи и должна Борису 20 (нетто −20) |
| Борис | Имеет требование к Анне +20 и долг перед Верой −20 (нетто 0) |
| Вера | Передала овощи и имеет требование к Борису +20 (нетто +20) |
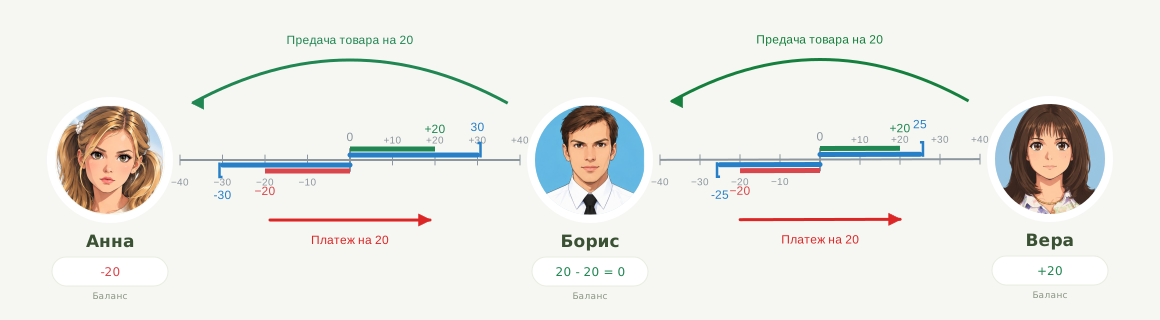
Борис ничего не заплатил наличными. Он помог обмену пройти через две кредитные связи. Но его нулевая чистая позиция не означает нулевой риск: если Анна не выполнит обязательство, Борис всё равно останется должен Вере.
Rippling: автоматический расчёт по той же цепочке
В проектируемой системе Борис может включить на своём аккаунте функцию Rippling — заранее разрешить проведение согласованных платежей через свои доверительные линии. Такой путь из кредитных связей называется маршрутом платежа. Тогда Анне и Вере не нужно каждый раз просить его лично покупать и перепродавать товар. Вера передаёт товар или оказывает услугу непосредственно Анне, а система проводит расчёт по маршруту Анна → Борис → Вера.
Для той же покупки на 20 система проверяет доступные лимиты и разрешения, а затем согласованно изменяет обе двусторонние позиции на одну и ту же сумму: требование Бориса к Анне увеличивается на 20, его обязательство перед Верой — тоже на 20. Изменение его суммарного баланса равно +20 − 20 = 0. Если до операции этот баланс был ненулевым, равные встречные изменения сохранят его прежнее значение.
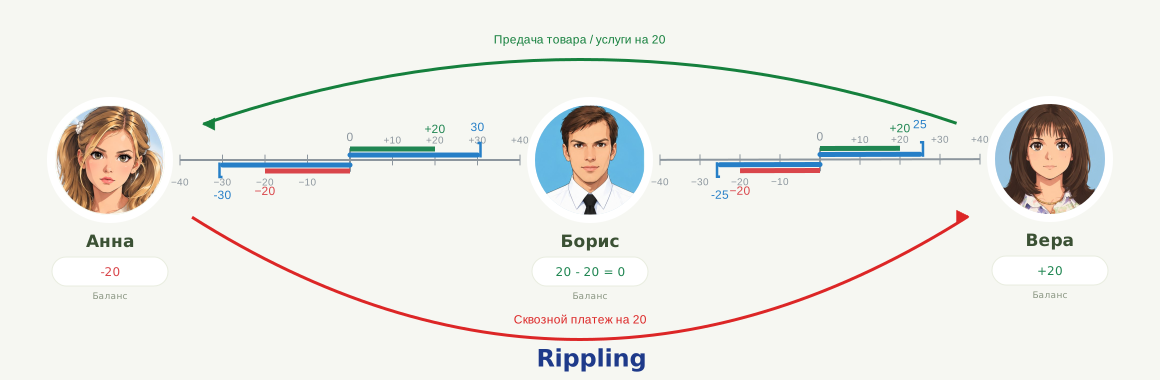
Rippling связывает локальные обязательства в сквозной платёж. Анна рассчитывается своим IOU перед Борисом, а Вера получает IOU Бориса. Прямого доверия между Анной и Верой по-прежнему нет, но они могут обмениваться благодаря согласованному маршруту через общего знакомого.
При этом IOU Анны не становится IOU Бориса и не передаётся Вере как универсальная монета. Система согласованно изменяет два отдельных обязательства: Анны перед Борисом и Бориса перед Верой.
Разрешение Rippling не отменяет лимиты и кредитный риск Бориса. Оно позволяет системе автоматически проводить равные встречные изменения в пределах его согласия; все части платежа должны подтверждаться вместе. Здесь описано предполагаемое поведение CommonGround, а не уже запущенная функция.
Как эти долги исчезнут?
Допустим, позднее Вера заказывает у Анны выпечку за 20 единиц. При согласованном обратном расчёте Вера → Борис → Анна Вера использует своё требование к Борису, а Борис — требование к Анне. Оба долга уменьшаются до нуля: IOU погашены встречным обменом. Открывать новые лимиты для погашения этих существующих долгов не требуется, но маршрут должен допускать такой расчёт.
Это и есть смысл системы: кредит нужен, чтобы обмен не останавливался из-за отсутствия денег в конкретный момент; погашение происходит через последующие обмены.
Клиринг: поступления в первую очередь уменьшают долги
Участник сети доверия не должен иметь возможности постоянно отказываться погашать свои долги и одновременно бесконтрольно накапливать требования к другим участникам. Для этого в проектируемой системе применяется клиринг — согласованный взаимозачёт встречных обязательств.
Простой пример: Алексей должен Борису 20 единиц. Позже Алексей выполняет работу для Дарьи на 15 единиц. Если платёж Дарьи может быть законно и технически проведён по подходящему маршруту так, чтобы погасить долг Алексея, клиринговый механизм направляет эти 15 единиц прежде всего на уменьшение существующей задолженности: долг перед Борисом снижается с 20 до 5. Алексей не получает свободное новое требование на +15 при сохранении прежнего долга −20.
Для общей системы взаимного кредита это похоже на автоматическое изменение сальдо от −20 до −5. Для сети двусторонних кредитных линий всё сложнее: требования к разным людям нельзя произвольно «сложить и вычесть». Погашение возможно только при наличии допустимого маршрута и права на такой зачёт; нужны согласованные правила, лимиты и корректное одновременное проведение всех изменений. Если такого пути нет, долг остаётся, а не исчезает по решению программы.
Принцип нашей модели: при каждом допустимом входящем платеже система сначала ищет безопасный способ погасить уже существующие долги получателя; только непогашенный остаток может увеличить его положительную кредитную позицию. Это требование к реализации клирингового механизма, а не автоматически гарантированное свойство любой P2P-сети.
7. Почему лимиты обязательны
Вернёмся к состоянию после покупки на 20 из раздела 6. Борис предоставил Анне лимит 30, из которого она использовала 20. Для следующего платежа в направлении Анна → Борис ей доступно 30 − 20 = 10.
Вера предоставила Борису лимит 25, из которого он использовал 20. В направлении Борис → Вера доступно 25 − 20 = 5.
Значит, следующий платёж Анны Вере по этой цепочке без изменения остальных условий не может превышать 5 единиц, хотя на её собственной линии доступно 10. Пропускная способность маршрута ограничивается самым узким звеном; также учитываются разрешения, комиссии и другие ограничения.
Лимит может зависеть от опыта сотрудничества, регулярности поставок, способности выполнять обязательства, взаимных гарантий и собственных предпочтений участника. Доверие — не абстрактный рейтинг, а конкретное согласие принять определённый риск.
8. Чем сеть доверия отличается от общего баланса
Есть две близкие, но не тождественные архитектуры.
| Признак | Общая система взаимного кредита | P2P-сеть доверительных линий |
|---|---|---|
| Учёт | Общие сальдо участников | Двусторонние обязательства по каждой связи |
| Кому доверяют | Правилам и участникам общего сообщества | Конкретным соседям по сети |
| Как проходит платёж | Записи дебета и кредита в общем реестре | Изменение обязательств вдоль подходящего пути |
| Плюс на счёте | Требование к системе по её правилам | Совокупность конкретных требований к другим лицам |
| Основной риск | Неплатёж отдельных участников и устойчивость сообщества | Неплатёж соседей, недостаток путей и сбои согласования |
В обоих случаях обязательства должны учитываться согласованно. Но единый числовой «баланс кошелька» в сети доверия сам по себе недостаточен: важно, кто именно должен участнику и в каких пределах другой участник готов принять этот долг.
9. Почему это не криптовалюта и не бесплатные деньги
Для базового взаимного кредита не обязательны майнинг, блокчейн и заранее выпущенный токен. Участники могут выбрать единицу учёта: условную единицу, час труда или номинал, связанный с обычной валютой.
Но использование слова «рубль», «доллар» или «евро» в учёте не превращает требования в банковские деньги. Возможность обмена кредитных единиц на государственную валюту требует отдельного соглашения, резервов и исполнителя такого обязательства.
Система не устраняет дефицит ресурсов. Если никто не может или не хочет предоставить нужный товар, положительный баланс не гарантирует покупку. Если должник не возвращает кредит, убыток несёт кредитор или заранее согласованный механизм распределения потерь.
10. Кто обеспечивает работу сети
В настоящей P2P-системе задачи разделены:
- Участники создают кредитные отношения и устанавливают индивидуальные лимиты.
- Приложение показывает доступные возможности платежа, запрашивает согласия и ведёт понятную историю операций.
- Маршрутизация ищет путь между отправителем и получателем по допустимым кредитным связям, не требуя раскрытия всем всех чужих балансов.
- Механизм исполнения проверяет разрешения, защищает от повторного расходования одного лимита и обеспечивает согласованное завершение операции.
- Правила сообщества определяют сроки, порядок разрешения споров, последствия просрочки и ответственность за дефолты.
Сеть может быть распределённой и без единого банка. Но отсутствие центрального банка не равно отсутствию правил, доверия к механизмам подтверждения или ответственности.
11. Как сделать многозвенный платёж безопасным
Для платежа через нескольких посредников недостаточно просто последовательно переписать числа. Представим, что программа уже записала «Анна должна Борису 20», но отключилась до записи «Борис должен Вере 20». Получится незавершённая операция, создающая несправедливый риск.
Поэтому у платежа должен быть согласованный жизненный цикл:
- Подготовка: уникальный номер операции, сумма, срок действия и допустимый путь.
- Проверка: каждый затрагиваемый кредитный договор проверяет лимиты, разрешения и актуальную версию своего состояния.
- Резервирование: нужная часть свободного лимита временно блокируется, чтобы её нельзя было одновременно использовать дважды.
- Завершение или отмена: все связанные изменения окончательно подтверждаются вместе либо применяются предусмотренные протоколом механизмы отката и восстановления.
- Проверяемая история: участники получают подписанные подтверждения и могут обнаружить повтор или конфликт.
Это требования к проектируемому протоколу, а не гарантии, автоматически возникающие от того, что программа использует P2P или распределённое хранение данных.
Что происходит, если узел отключился?
Узел может заранее передать другому ограниченное право действовать от его имени, либо система может использовать резервных исполнителей. Но полномочия должны быть конкретными, ограниченными по времени и сумме и защищёнными от повторного исполнения.
Важное ограничение: если две части сети потеряли связь друг с другом, нельзя просто доверить обеим право независимо подтвердить расход одного и того же кредитного лимита. Рейтинги узлов, долгие резервы и резервные копии снижают риски, но сами по себе не гарантируют отсутствие двойного расходования. Для строгой гарантии необходим механизм единственности права записи и согласования конфликтующих действий с чёткой моделью отказов.
12. Приватность: что может оставаться скрытым
В идеале отправителю не нужно знать полный список долгов посредников, а промежуточным участникам — всю историю отношений отправителя и получателя. Для этого возможны шифрование сообщений, временные идентификаторы, выборочное раскрытие данных и криптографические доказательства ограниченных свойств.
Однако нельзя обещать абсолютную анонимность. Каждый участник платежа должен проверить достаточно информации для защиты собственных интересов: какую обязанность он принимает, какой предел меняется и какое подтверждение получит. Скрытие данных должно сочетаться с доказуемой корректностью, а не подменять её.
13. Что делает систему экономически устойчивой
Для жизнеспособности P2P-кредита одних программных алгоритмов недостаточно. Нужны реальные товары, услуги, доверие и правила.
- Разумные лимиты. Чем слабее доверие и платёжеспособность, тем меньше допустимый долг.
- Возвратность кредита. Участники с отрицательными позициями должны иметь реалистичный способ погасить их товарами, услугами или согласованным расчётом.
- Достаточная сеть обмена. Чем разнообразнее товары и услуги участников, тем проще использовать и погашать положительные позиции.
- Механизм убытков. Нужно заранее определить, кто и в какой очередности несёт потери при невыполнении обязательств.
- Добровольность. Никто не должен автоматически становиться кредитором незнакомого человека только потому, что через него проходит маршрут.
- Понятные условия. Сроки, комиссии, правовой статус обязательств, налогообложение и способы урегулирования споров должны быть определены по применимым правилам.
Почему участнику психологически и экономически выгодно возвращать кредит
Самая ценная долгосрочная выгода участника — возможность продолжать обмениваться с сообществом, используя беспроцентный взаимный кредит вместо обязательного предварительного накопления денег. Если человек умышленно перестаёт выполнять обязательства, другие участники могут обоснованно уменьшить или закрыть предоставленные ему кредитные линии. Он теряет доступ к удобному инструменту обмена и рискует подорвать репутацию, доверие друзей и деловых партнёров.
Поэтому добросовестное погашение отрицательной позиции выгодно не только кредиторам, но и самому должнику: оно сохраняет будущие возможности торговли и сотрудничества. В тесных сообществах нарушение договорённостей может иметь ощутимые социальные последствия, вплоть до разрыва некоторых дружеских связей.
Однако нельзя считать угрозу потери всех друзей гарантией возврата долга или превращать социальное давление в способ принуждения. Люди могут столкнуться с болезнью, неурожаем или другими трудностями. Система должна различать умышленное злоупотребление и объективную невозможность своевременного платежа, предусматривать пересмотр условий, разрешение споров и ограничение убытков. Мотивация соблюдать обязательства дополняет клиринг и кредитные лимиты, но не заменяет их.
14. Частые вопросы новичка
Получается, любой может «создать деньги»?
Нет. Участник может получить кредитную покупательную возможность, только если другая сторона или сообщество по установленным правилам согласились принять соответствующее обязательство. Лимиты ограничивают риск.
Если у Бориса нет денег, как он помогает Анне купить у Веры?
Он не обязательно передаёт деньги. Он соглашается принять долг Анны, а Вера соглашается принять долг Бориса. Так образуется связанная пара обязательств.
Почему Вера должна соглашаться?
Только потому, что доверяет Борису и считает такое требование полезным для дальнейших обменов или погашения. Если она не согласна, платёж через Бориса невозможен.
Может ли Анна расплатиться с кем угодно в мире?
Нет. Нужен подходящий путь доверия, свободные лимиты, согласие сторон и работоспособный механизм исполнения.
Обязательно ли посредники должны быть онлайн?
Это зависит от протокола. Возможны заранее ограниченные делегированные полномочия и предварительные обязательства, но офлайн-работа усложняет обеспечение окончательности и защиту от двойного использования кредита.
Чем это лучше банковского перевода?
Прежде всего возможностью организовать обмен без предварительного привлечения банковских денег и выбирать доверительные связи самостоятельно. Но надёжность, принятие обязательств и правовая защита не возникают автоматически; в реальных условиях банковская система может быть удобнее или безопаснее.
15. Как это можно реализовать в CommonGround
Одно из перспективных расширений — связь и платежи без интернета через LoRa Mesh. Радиосеть могла бы доставлять сообщения и подписанные операции; финансовое подтверждение по-прежнему требует согласованного учёта. На отдельной странице разобраны два маршрута, отложенная доставка и открытая задача двойных трат.
Для CommonGround сеть доверия можно рассматривать как отдельный финансовый слой, связанный с каталогом ресурсов и сделками сообщества. Это предлагаемая модель, а не заявление о готовности всех перечисленных функций.
На уровне пользовательского опыта: участник выбирает товар или услугу, видит допустимую сумму покупки, подтверждает платёж и получает понятную квитанцию. Он не обязан разбираться в маршрутах, криптографии и структуре чужих кредитных линий.
На уровне данных: хранятся двусторонние кредитные отношения, индивидуальные лимиты, версии обязательств, резервы и подписанные результаты операций. Состояние доверительных отношений и состояние финансового исполнения полезно разделять.
На уровне исполнения: отдельный детерминированный финансовый механизм (Credit Engine) должен обеспечивать однозначную обработку операций, восстановление после перезапуска и защиту от конфликтующих изменений. Holochain можно использовать для идентичности, взаимодействия, распределённого обмена данными и приложения, но его DHT сам по себе не заменяет механизм атомарного финансового исполнения нескольких кредитных линий.
Путь развития: начать с малого стенда и ограниченного объёма доверия; проверить бухгалтерские инварианты и восстановление после сбоев; затем добавлять маршрутизацию, резервирование, приватность, безопасное резервирование узлов и более сильный механизм координации по мере роста сети.
16. Словарь на одну минуту
P2P (peer-to-peer) — взаимодействие участников непосредственно друг с другом, без обязательного единого оператора для каждого действия.
Взаимный кредит — обмен с учётом реальных взаимных требований и долгов, которые возникают и погашаются в ходе торговли; существующее доверие оформляется в ограниченные кредитные отношения.
IOU (I owe you — «я должен тебе») — признание долга конкретного участника: кто, кому и сколько должен. Для должника это обязательство, для кредитора — требование; погашение происходит на согласованных условиях.
Баланс / сальдо — учтённая разность требований и долгов. На одной линии плюс одного участника равен минусу другого; суммарный баланс участника складывается из его позиций по разным линиям.
Кредитная линия / линия доверия / trust line — связь между двумя участниками, в которой учитываются их обязательства и согласованные пределы долга в каждом направлении.
Кредитный лимит — максимальная величина долга другого участника, которую кредитор согласен принять в данном направлении и при заданных условиях.
Доступно — сколько участник ещё может потратить по линии с учётом текущего баланса и предоставленного ему лимита.
Платёж — согласованное изменение обязательств для расчёта за покупку. Он может создать IOU, уменьшить существующий долг или связать изменения по нескольким линиям.
Маршрут платежа — последовательность кредитных связей от отправителя к получателю платежа; при покупке — от покупателя к продавцу.
Rippling — согласованное изменение обязательств по маршруту платежа с разрешения посредников. В примере без комиссий равные встречные изменения сохраняют суммарный баланс посредника.
Резервирование — временное исключение части доступной суммы из других операций, пока платёж готовится к подтверждению.
Атомарность — свойство операции завершаться согласованно целиком, а не оставлять отдельные участки платежа в несовместимых состояниях.
Клиринг — согласованный зачёт встречных обязательств, уменьшающий долги. В отличие от маршрутизации платежа, он направлен именно на погашение существующих обязательств.
Дефолт — невыполнение участником согласованного обязательства.
Видеоматериалы о взаимном кредите
Видео дополняют текстовые примеры взаимного кредита, доверительных линий, Rippling и взаимозачёта. Их можно посмотреть прямо на этой странице.
На русском языке
In English
Вместо заключения
P2P-финансы на основе взаимного кредита — это прежде всего организация отношений доверия и обмена, а не выпуск новой монеты или создание фиктивного долга. В основе системы находится уже существующий, но ранее недостаточно используемый ресурс — человеческое доверие.
Система связывает людей, которые готовы предоставлять друг другу ограниченный кредит, и позволяет использовать эти связи для торговли с более широким кругом участников. Её сила — в способности превращать локальное доверие в возможность многостороннего обмена. Её главный предел — доверие не отменяет долги, риск неплатежа и необходимость технически корректного учёта.
Источники для дальнейшего чтения
- Credit Commons. «Credit commons accounting». https://creditcommons.org/blog/credit-commons-accounting
- Mutual Credit Services. «Mutual Credit». https://www.mutualcredit.services/mutual-credit
- XRP Ledger. «Trust Line Tokens». https://xrpl.org/docs/concepts/tokens/fungible-tokens/trust-line-tokens
- XRP Ledger. «Rippling». https://xrpl.org/docs/concepts/tokens/fungible-tokens/rippling
- XRP Ledger. «Paths». https://xrpl.org/docs/concepts/tokens/fungible-tokens/paths
- Bank of England. «How is money created?». https://www.bankofengland.co.uk/explainers/how-is-money-created
- Basel Committee on Banking Supervision. «Core Principles for effective banking supervision». https://www.bis.org/committees/bcbs/basel-framework/standard/bcp
- European Banking Authority. «Deposit Guarantee Schemes data». https://www.eba.europa.eu/activities/single-rulebook/regulatory-activities/depositor-protection/deposit-guarantee-schemes-data
Образовательный материал. Конкретное внедрение платёжной системы требует технического аудита, экономической оценки и проверки применимого права.
Дальше: Экономика Участия, формы участия, ПАРУС.