Капитал, капитальный счёт и делегирование
В Экономике Участия капитал не сводится к деньгам. Производство использует оборудование, здания, материалы, технологии, знания и организационные возможности.
Персональный капитальный счёт отражает накопленное участие в создании и ответственном использовании общественного производственного капитала. Он сохраняет связь между вкладом человека, результатом и возможностями дальнейшего участия.
Четыре разных понятия
| Понятие | Содержание |
|---|---|
| Средство производства | Конкретный ресурс: станок, здание, инструмент, сырьё |
| Общественный капитал | Реальные производительные ресурсы, включённые в общее хозяйство |
| Капитальное участие | Вклад и принятая ответственность за использование/создание капитала |
| Капитальный счёт | Персональная запись накопленного капитального участия |
Общественная собственность на станок не означает отсутствие управляющего. А запись 10 000 на счёте человека не означает, что ему принадлежит определённый процент каждого станка.
Совокупная связь с реальными ресурсами
Если у одного участника счёт 100 000, а у другого 10 000, совокупные 110 000 должны иметь обоснованную связь с реально созданным и сохраняющимся общественным капиталом.
Это не равенство произвольной суммы физических единиц: килограммы сырья и часы работы требуют правил сопоставимой оценки. Методика оценки, переоценки и сверки ещё должна быть определена.
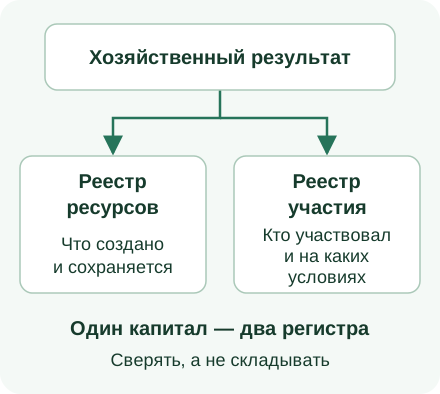
Главный принцип уже задан: счета не возникают как отвязанные от реального хозяйства очки. Реестр активов и реестр участия отражают один капитал с разных сторон; их нельзя складывать и объявлять двойным богатством.
Счёт и доступность капитального участия
Нужно различать накопленный объём, участие в действующих проектах, делегирование и свободный остаток.
Например, у Анны на счёте 80 000. Она принимает участие в проекте на 25 000. Остаток свободного участия составляет 55 000, а накопленный счёт до последующего результата остаётся 80 000.
Такая запись показывает принятую ответственность. Она не доказывает, что проекту уже передан конкретный станок или что любые требуемые ресурсы доступны. Реальные ресурсы, права использования и ограничения оформляются отдельно.
Делегирование
Участник может направить часть капитального участия собственному проекту либо добровольно делегировать её другому главному управляющему.
Предположим, для проекта требуется капитал 100 000:
| Участник | Участие |
|---|---|
| Главный управляющий | 40 000 |
| Анна | 25 000 |
| Сергей | 20 000 |
| Мария | 15 000 |
| Всего | 100 000 |
Управляющий получает возможность организовать проект с большим объёмом, чем его собственный счёт. Делегировавшие участники сохраняют происхождение своего участия и принимают соответствующий риск по условиям проекта.
Это позволяет человеку с небольшим собственным счётом предложить полезный проект и привлечь поддержку других.
Делегирование не удваивает капитал
Одно участие одновременно видно у предоставившего его человека и в управляемом проекте. Это связь между записями, а не два независимых капитала.
Изменение управляющего также не означает частного присвоения им делегированного счёта. Нужны правила срока, объёма, доступных действий и отзыва. Прекращение будущего мандата должно учитываться отдельно от уже принятых обязательств.
Прибыль и потери
Рисковые участники принимают общий пропорциональный принцип результата и убытка. Происхождение вклада — накопленный капитал или квалификация в инвестиционном режиме — не создаёт привилегированной доли само по себе.
При равном времени участия доля 25% получает 25% положительного распределяемого результата и принимает 25% отрицательного. Фиксированный квалификационный режим не включается в эту рисковую долю автоматически.
Предприниматель учитывает свой труд отдельно. Дополнительного самостоятельного «предпринимательского результата» поверх общего распределения нет.
Время участия
Расчёт закрывается за месяц или рабочий цикл. Реальный капитал учитывается по времени нахождения в проекте; квалификация — по фактически внесённому объёму работы.
Если 10 000 участвуют весь 30-дневный период, а другие 10 000 только 15 дней, простое взвешивание капитал × дни даст отношение 300 000 к 150 000, то есть 2 к 1.
Это иллюстрация принятого принципа, не окончательный алгоритм. Для квалификационных начислений, разных моментов вклада, отрицательного результата и округления требуется единый расчётный контракт.
Учёт оборудования и потерь
Важны состояние, обслуживание, ремонт, износ, перемещения и списания. Покупка оборудования не равна исчезновению общественного капитала: один вид ресурса преобразуется в другой.
Износ, утрата и изменение стоимости могут повлиять на хозяйственный результат. Чтобы определить влияние на счета, нужны версия оценочной методики, фактические события и принятая база ответственности. Нельзя независимо увеличивать счета и реальные активы без объясняющего результата.
Входной вклад и внутренний прирост
Первоначальный реальный или финансовый вклад при вступлении учитывается отдельно. Его можно предоставлять без риска и участия в прибыли либо направлять в собственный рисковый проект.
Созданный внутри Общины общий прирост имеет другой режим: он не становится частным имуществом участника. Поэтому выходной расчёт входного вклада и судьба внутреннего капитального счёта — разные вопросы.
Что счёт не обещает
Капитальный счёт не является обычным банковским вкладом, валютой для покупки товаров, продаваемой долей предприятия или автоматическим требованием выдать деньги.
Он связан с реальными ресурсами, участием и управлением. Первоначальный вклад и возможный возврат регулируются собственными правилами. Подробно о входе и выходе.
Проверяемость
Каждое начисление должно объясняться источником, периодом, видом участия и версией правил. Перезачёт может изменить зависимые расчёты, сохранив прежние результаты.
Окончательные способы оценки активов, временного взвешивания и урегулирования отрицательных балансов ещё предстоит определить. Эти детали не отменяют заданные принципы общественного капитала.
Редакция: 3 октября 2026 года. Модель развивается; согласованные принципы и открытые параметры описаны раздельно.